مساهمة جديدة على الأدوية في بلجيكا: 1 أو 2 يورو على العبوة منذ 2026
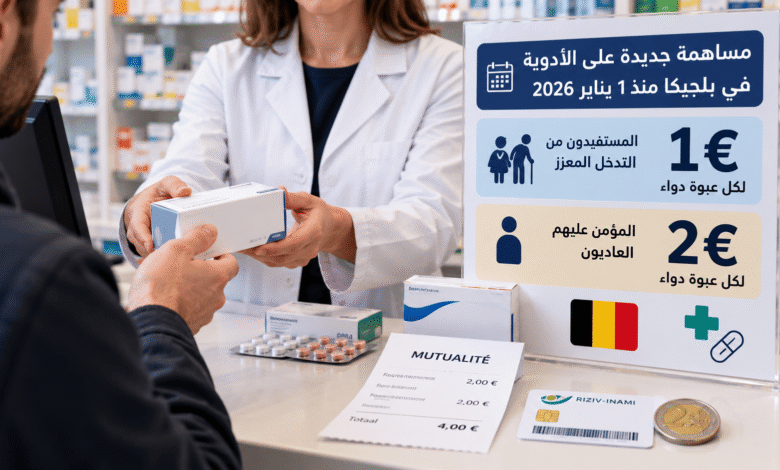
يدفع المرضى في بلجيكا منذ 1 يناير 2026 حدًا أدنى من المساهمة الشخصية عند شراء الأدوية القابلة للتعويض من الصيدليات العامة، في تغيير طال حتى بعض الأدوية التي كانت ضمن الفئة A ويغطي التأمين الصحي تكلفتها بالكامل سابقًا.
وبموجب النظام الحالي، تبلغ المساهمة الدنيا 1 يورو لكل عبوة بالنسبة إلى الأشخاص الذين يستفيدون من التدخل المعزز في التأمين الصحي، بينما تبلغ 2 يورو لكل عبوة بالنسبة إلى المؤمن عليهم العاديين.
ويعني ذلك أن بعض المرضى أصبحوا يدفعون مبلغًا عند الصيدلية حتى مقابل أدوية قابلة للتعويض كانت مساهمة المريض فيها صفرًا في السابق.
ما الذي تغير في أسعار الأدوية منذ 1 يناير 2026؟
أدخل RIZIV/INAMI اعتبارًا من 1 يناير 2026 حدًا أدنى للمساهمة الشخصية للمريض، المعروفة باسم Ticket modérateur أو Remgeld، على عبوات الأدوية القابلة للتعويض التي تُصرف في الصيدليات المفتوحة للجمهور.
وتطبق القاعدة بغض النظر عن فئة تعويض الدواء، بما في ذلك الفئة A.
وأصبحت المساهمة الدنيا
- 1 يورو لكل عبوة للمستفيدين من التدخل المعزز.
- 2 يورو لكل عبوة للمؤمن عليهم العاديين.
وبالتالي، عندما يكون المبلغ الذي كان سيتحمله المريض وفق قواعد التعويض أقل من هذا الحد، يصبح الحد الأدنى الجديد هو المبلغ الواجب دفعه وفق القواعد المطبقة.
من يدفع يورو واحدًا؟
يدفع الحد الأدنى البالغ 1 يورو لكل عبوة الأشخاص الذين يتمتعون بوضع المستفيد من التدخل المعزز في التأمين الصحي البلجيكي.
ويُعرف هذا النظام بالهولندية باسم Verhoogde Tegemoetkoming وبالفرنسية Intervention majorée.
ويمنح هذا الوضع لبعض الأشخاص والأسر وفق شروط مرتبطة بالدخل أو الوضع الاجتماعي تخفيضات في أجزاء مختلفة من تكاليف الرعاية الصحية.
لكن منذ بداية 2026 أصبح الحد الأدنى للمساهمة على الأدوية المشمولة بالقواعد يساوي يورو واحدًا لهذه الفئة.
من يدفع يوروين؟
بالنسبة إلى المؤمن عليهم العاديين الذين لا يستفيدون من التدخل المعزز، يبلغ الحد الأدنى 2 يورو لكل عبوة دواء قابلة للتعويض عندما تنطبق القاعدة.
وهذا لا يعني أن كل دواء في بلجيكا أصبح سعره يوروين.
فالحديث هنا عن الحد الأدنى للمساهمة الشخصية التي يتحملها المريض بالنسبة إلى الأدوية القابلة للتعويض المشمولة بالنظام.
وقد تكون مساهمة المريض في أدوية أخرى أعلى من ذلك بحسب فئة التعويض والسعر وقاعدة التعويض والسقف المطبق.
ماذا عن الأدوية من الفئة A؟
هذه إحدى أهم نقاط التغيير.
قبل 2026 كانت الأدوية الموجودة في فئة التعويض A تتميز، في النظام العام المعني، بعدم وجود مساهمة شخصية للمريض وفق قاعدة التعويض الأساسية.
لكن منذ 1 يناير 2026 أصبح الحد الأدنى الجديد للمساهمة مطبقًا أيضًا على الفئة A عند صرف الأدوية المشمولة من الصيدلية العامة.
ولهذا قد يلاحظ المريض الذي اعتاد الحصول على دواء معين دون دفع مساهمة أنه أصبح يدفع الآن يورو أو يوروين للعبوة بحسب وضعه في التأمين الصحي.
هل يعني ذلك أن جميع الأدوية أصبحت مدفوعة؟
يجب التفريق بين سعر الدواء الكامل وبين المساهمة الشخصية للمريض.
نظام التأمين الصحي الإلزامي في بلجيكا يستمر في تعويض الأدوية التي تستوفي شروط التعويض، لكن المريض قد يتحمل جزءًا من التكلفة.
وتختلف مساهمته بحسب عوامل منها:
- فئة تعويض الدواء.
- قاعدة التعويض.
- سعر الدواء.
- ما إذا كان الشخص يستفيد من التدخل المعزز.
- الحدود الدنيا والعليا المطبقة.
- مكان صرف الدواء.
لذلك فإن قاعدة 1 أو 2 يورو ليست «سعرًا جديدًا للأدوية»، وإنما حد أدنى للمبلغ الذي يتحمله المريض لكل عبوة في الحالات المشمولة.
هل تشمل القاعدة صيدليات المستشفيات؟
هناك استثناء مهم.
الحد الأدنى الجديد البالغ 1 أو 2 يورو لا يطبق على الأدوية التي يتم صرفها عبر صيدلية المستشفى بالطريقة نفسها المطبقة في الصيدليات العامة.
وتوجد قواعد حساب مختلفة للأدوية التي يحصل عليها المريض داخل المستشفى.
كما توجد قواعد خاصة ببعض الحالات الأخرى، ومنها طريقة احتساب الأدوية للمقيمين في دور الرعاية عندما يطبق نظام التسعير بالوحدة.
ولهذا لا ينبغي افتراض أن المبلغ الذي يدفعه المريض في صيدلية الحي سيطابق دائمًا ما يدفعه في المستشفى.
ماذا عن الفئات B وC؟
لم يلغ النظام الجديد قواعد فئات التعويض الأخرى.
ففي الفئة B، على سبيل المثال، توجد مساهمة شخصية للمريض تخضع لحدود قصوى.
وفي 2026 يصل الحد الأقصى في بعض أدوية الفئة B إلى 8.50 يورو للمستفيد من التدخل المعزز و12.80 يورو للمؤمن العادي.
وبالنسبة إلى العبوات الكبيرة التي تحتوي على أكثر من 60 وحدة، يمكن أن يصل الحد الأقصى في الفئة B إلى 10.50 يورو للمستفيد من التدخل المعزز و15.90 يورو للمؤمن العادي.
وتوجد قواعد وحدود مختلفة لفئات أخرى.
لذلك يجب عدم فهم نظام 1 و2 يورو على أنه يلغي المساهمات الأعلى التي كانت موجودة أصلًا.
ماذا يعني التغيير للمريض الذي يستخدم دواء واحدًا؟
بالنسبة إلى شخص كان يحصل على عبوة من دواء من الفئة A دون مساهمة شخصية، أصبح الفرق واضحًا منذ يناير 2026.
فإذا كان مستفيدًا من التدخل المعزز، يمكن أن يدفع 1 يورو للعبوة.
أما المؤمن العادي فيمكن أن يدفع 2 يورو.
وبالنسبة إلى شخص يشتري عبوة واحدة كل فترة، قد يبقى الأثر المالي محدودًا نسبيًا.
لكن الصورة تختلف لمن يحتاج إلى عدة أدوية بصورة مستمرة.
ماذا يعني ذلك لمرضى الأمراض المزمنة؟
قد يكون تأثير القاعدة أكثر وضوحًا على المريض الذي يحتاج إلى عدة عبوات من الأدوية القابلة للتعويض خلال السنة.
فالمبلغ يحسب لكل عبوة مشمولة بالقواعد، وليس كرسوم سنوية واحدة.
على سبيل المثال، إذا حصل المؤمن العادي على عدة عبوات كانت مساهمته السابقة عليها أقل من الحد الأدنى، فقد تتراكم مساهمة 2 يورو على كل عبوة.
ولهذا يصبح نظام الحماية من ارتفاع المصاريف الصحية مهمًا بصورة خاصة للأسر والأشخاص الذين يحتاجون إلى علاج مستمر.
ولمعرفة كيفية عمل التأمين الصحي بصورة أوسع، يمكن الرجوع إلى دليل التأمين الصحي في بلجيكا.
هل يوجد حد يحمي أصحاب النفقات الطبية المرتفعة؟
يوجد في بلجيكا نظام يسمى الحد الأقصى للفواتير، المعروف بالفرنسية باسم Maximum à facturer وبالهولندية Maximumfactuur أو MAF.
يهدف النظام إلى الحد من حجم بعض المصاريف الصحية التي تتحملها الأسرة خلال السنة.
فعندما تصل المصاريف الشخصية المؤهلة التي تدخل في حساب MAF إلى السقف المطبق على الأسرة، تتولى mutualité/ziekenfonds تعويض المصاريف المؤهلة اللاحقة وفق قواعد النظام.
ومن بين المصاريف التي تدخل في حساب MAF المساهمة الشخصية في الأدوية القابلة للتعويض.
وهذا مهم خصوصًا للأشخاص الذين لديهم نفقات صحية مرتفعة أو أمراض مزمنة.
هل سقف MAF واحد لجميع الأسر؟
لا يوجد سقف مالي موحد ينطبق على كل شخص في بلجيكا بالطريقة نفسها.
هناك أنواع مختلفة من نظام MAF، ومن بينها النظام المرتبط بدخل الأسرة والنظام الاجتماعي ونظام خاص بالأطفال دون سن 19 عامًا وحماية مرتبطة بالأمراض المزمنة.
وقد يعتمد السقف على دخل الأسرة ووضعها الاجتماعي وعوامل أخرى.
كما توجد حماية إضافية لبعض مرضى الأمراض المزمنة عبر تخفيض السقف وفق الشروط القانونية.
ولهذا فإن القول إن «المريض لن يدفع أكثر من مبلغ واحد ثابت» لجميع سكان بلجيكا غير دقيق.
كيف يعرف المريض ما سيدفعه؟
المبلغ النهائي الذي يدفعه المريض مقابل دواء قابل للتعويض يعتمد على الدواء نفسه وفئة التعويض ووضع المريض.
يمكن للصيدلي معرفة المساهمة الشخصية المرتبطة بالدواء عند صرفه.
كما يحتفظ RIZIV/INAMI بقائمة ومحرك بحث للأدوية القابلة للتعويض يوضحان فئة التعويض والمساهمة الشخصية.
وبالنسبة للمريض، من المهم أيضًا التأكد من أن بيانات التأمين الصحي ووضع التدخل المعزز محدثة لدى صندوق التأمين.
ما الفرق بين RIZIV وmutualité؟
قد تسبب هذه المصطلحات بعض الالتباس للقادمين الجدد إلى بلجيكا.
RIZIV/INAMI هو المعهد الوطني للتأمين الصحي والعجز، وهو مؤسسة فيدرالية تلعب دورًا مركزيًا في نظام التأمين الصحي الإلزامي وقواعد التعويض.
أما mutualité/ziekenfonds فهي جهة التأمين الصحي التي ينضم إليها المؤمن وتتعامل معه عمليًا في كثير من إجراءات التعويض والحقوق الصحية.
وهناك أيضًا الصندوق العام CAAMI/HZIV ضمن النظام البلجيكي.
ولفهم النظام كاملًا، يمكن قراءة دليل الرعاية الصحية في بلجيكا ودليل التأمين الصحي في بلجيكا.
لماذا فُرض الحد الأدنى الجديد؟
قُدم الإجراء في إطار سياسة تمويل نظام الأدوية والحماية الاجتماعية الصحية.
وتحدث RIZIV/INAMI عن مساهمة تضامنية تهدف إلى إعادة استثمار الموارد في تحسين الحماية والوصول إلى علاجات مبتكرة.
لكن من ناحية المريض، النتيجة العملية الأكثر وضوحًا هي أن بعض الأدوية القابلة للتعويض التي كانت مساهمته عليها معدومة أو منخفضة جدًا أصبحت تخضع لحد أدنى.
ولهذا من الأدق شرح الأثر المالي مباشرة بدل الاكتفاء بوصفه بأنه «لن يؤثر كثيرًا» على ميزانية المرضى، لأن التأثير يختلف بحسب عدد الأدوية والعبوات التي يحتاج إليها كل شخص.
مثال مبسط
لنفترض أن شخصين يحصلان من صيدلية عامة على دواء قابل للتعويض مشمول بالقاعدة وكانت مساهمتهما المحسوبة سابقًا أقل من الحد الأدنى الجديد.
الشخص الأول يتمتع بالتدخل المعزز: يصبح الحد الأدنى للمساهمة 1 يورو للعبوة.
الشخص الثاني مؤمن عادي: يصبح الحد الأدنى 2 يورو للعبوة.
أما إذا كانت مساهمة المريض المحسوبة أصلًا أعلى من الحد الأدنى، فلا يعني النظام أنها تنخفض إلى يورو أو يوروين؛ إذ تستمر قواعد التعويض والحدود الأخرى في تحديد المبلغ.
هل يجب تغيير التأمين الصحي بسبب هذه المساهمة؟
لا ترتبط هذه القاعدة باختيار mutualité معينة.
فالحد الأدنى جزء من قواعد التأمين الصحي الإلزامي، وليس رسمًا إضافيًا اخترعه صندوق تأمين صحي معين.
لذلك لا يعني الانتقال من mutualité إلى أخرى أن المريض يستطيع ببساطة تجنب المساهمة القانونية.
وقد تختلف الخدمات الإضافية التي تقدمها صناديق التأمين، لكن يجب فصلها عن قواعد التأمين الصحي الإلزامي وتعويض الأدوية.
ما الذي يجب على المريض معرفته في 2026؟
أهم النقاط هي أن القاعدة مطبقة بالفعل منذ 1 يناير 2026.
وهي تخص الأدوية القابلة للتعويض التي تصرف من الصيدليات العامة، وتشمل الفئة A.
ويبلغ الحد الأدنى يورو واحدًا للمستفيد من التدخل المعزز ويوروين للمؤمن العادي لكل عبوة.
ولا يعني ذلك أن كل دواء يكلف يورو أو يوروين فقط، كما لا يعني أن التأمين الصحي توقف عن تعويض الأدوية.
وتبقى هناك قواعد مختلفة للصيدليات الاستشفائية وحالات أخرى، بينما يوفر نظام MAF حماية إضافية للأشخاص والأسر الذين ترتفع نفقاتهم الصحية المؤهلة.